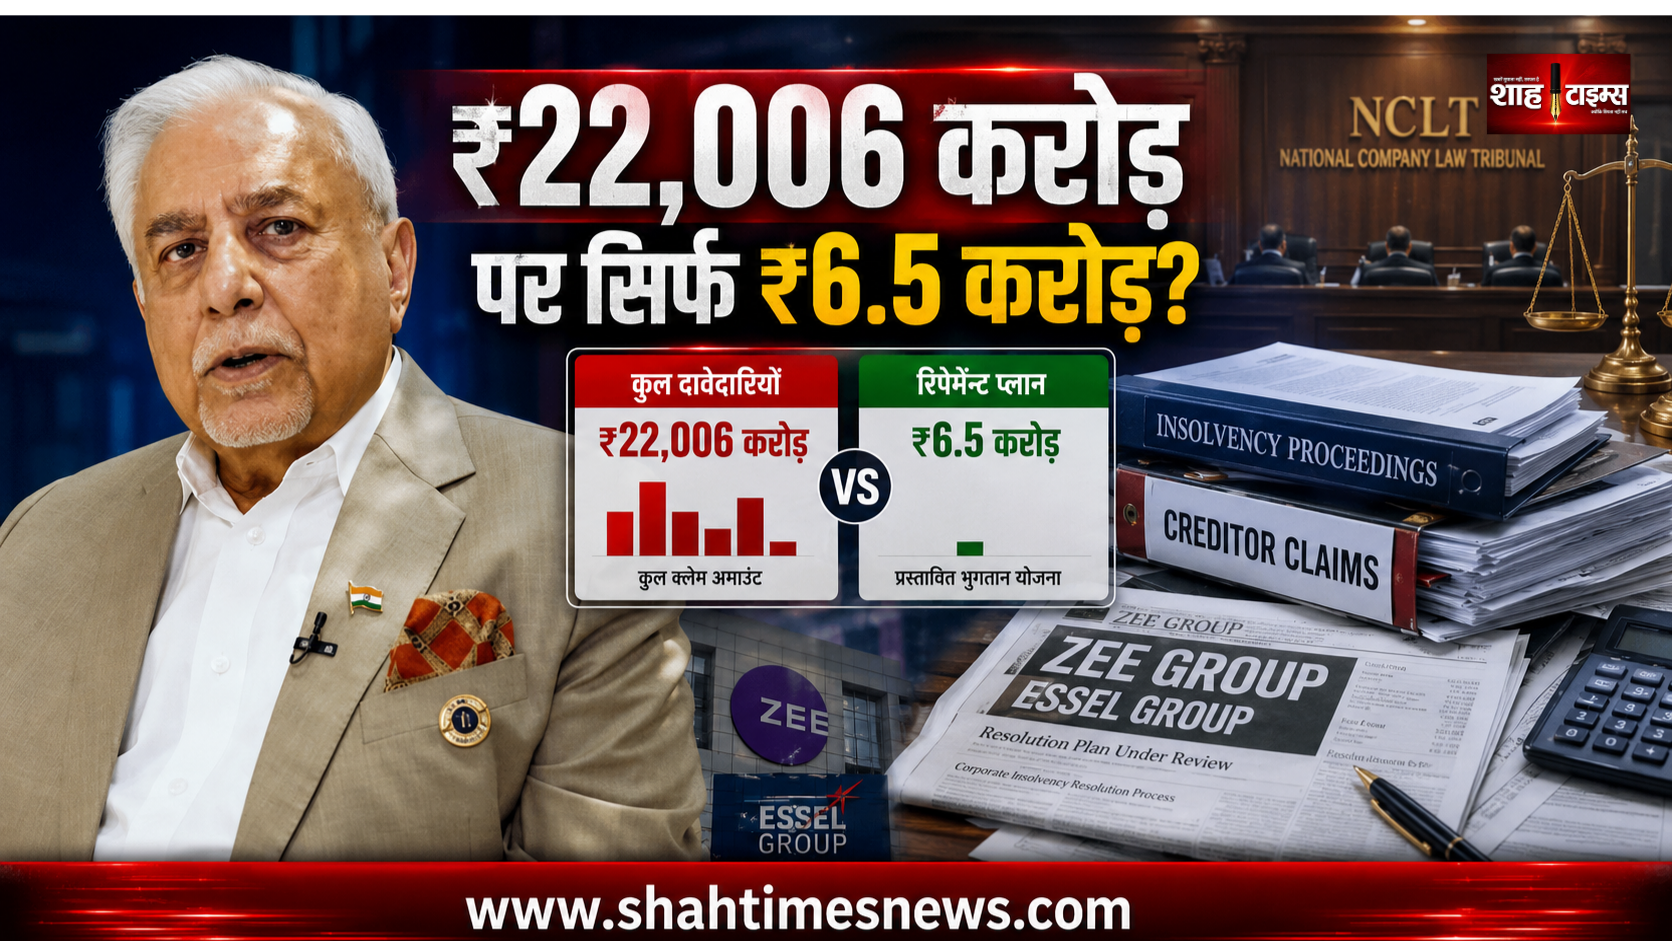
NCLT ने सुभाष चंद्र की पर्सनल इनसॉल्वेंसी में ₹6.25 करोड़ की लेनदार रिकवरी और ₹25 लाख प्रक्रिया लागत मंजूर की। ₹22,006 करोड़ का आंकड़ा उनके निजी कर्ज का नहीं है।
नई दिल्ली | 31 अगस्त 2026 | शाह टाइम्स
By Mohd Haris
ज़ी ग्रुप के संस्थापक सुभाष चंद्र की पर्सनल इनसॉल्वेंसी प्रक्रिया में सबसे ज्यादा चर्चा ₹22,006.57 करोड़ के क्लेम और उसके मुकाबले केवल ₹6.5 करोड़ के रिपेमेंट प्लान की हो रही है।
पहली नजर में यह करीब 99.97 प्रतिशत का हेयरकट दिखाई देता है। यानी हर ₹100 के क्लेम पर करीब 3 पैसे की रिकवरी।
लेकिन इस मामले की असली तस्वीर इससे ज्यादा जटिल है।
₹22,006.57 करोड़ वह रकम है जो लेनदारों ने सुभाष चंद्र के खिलाफ पर्सनल गारंटर के तौर पर एडमिट कराई। इसका अर्थ यह नहीं है कि चंद्र ने व्यक्तिगत रूप से ₹22,006 करोड़ उधार लिए थे। मूल कर्ज कई कॉरपोरेट बॉरोअर्स ने लिया था, जबकि चंद्र ने उनके लिए पर्सनल गारंटी दी थी।
जब कोई कारोबारी किसी कंपनी के बैंक लोन की पर्सनल गारंटी देता है, तो कंपनी के डिफॉल्ट की स्थिति में बैंक गारंटर के खिलाफ भी कानूनी कार्रवाई कर सकता है।
इसी व्यवस्था के तहत सुभाष चंद्र की व्यक्तिगत इनसॉल्वेंसी प्रक्रिया शुरू हुई।
मामले की शुरुआत इंडियाबुल्स हाउसिंग फाइनेंस से जुड़े करीब ₹170 करोड़ के लोन की पर्सनल गारंटी से हुई थी। इंडियाबुल्स ने 2022 में इनसॉल्वेंसी प्रक्रिया शुरू करने के लिए आवेदन किया था। NCLT ने अप्रैल 2024 में चंद्र के खिलाफ पर्सनल इनसॉल्वेंसी कार्यवाही स्वीकार की।
यही इस मामले का सबसे अहम सवाल है।
NCLT ने देखा कि चंद्र की मौजूदा व्यक्तिगत संपत्ति से वास्तविक रूप से कितनी रकम हासिल की जा सकती है। Resolution Professional की वैल्यूएशन के अनुसार उनकी व्यक्तिगत एस्टेट की कीमत उस रकम से काफी कम थी, जो लेनदारों के कुल क्लेम के मुकाबले मांगी जा रही थी।
ट्रिब्यूनल ने यह भी देखा कि अगर रिपेमेंट प्लान खारिज करके चंद्र को सीधे बैंकruptcy की तरफ भेजा जाता है, तो लेनदारों को शायद इससे भी कम रिकवरी मिले।
यानी NCLT की सोच यह थी कि ₹6.5 करोड़ की स्वीकृत रिकवरी, शून्य या उससे कम संभावित रिकवरी से बेहतर परिणाम हो सकती है।
कई बड़े वित्तीय संस्थानों ने इस प्लान का विरोध किया।
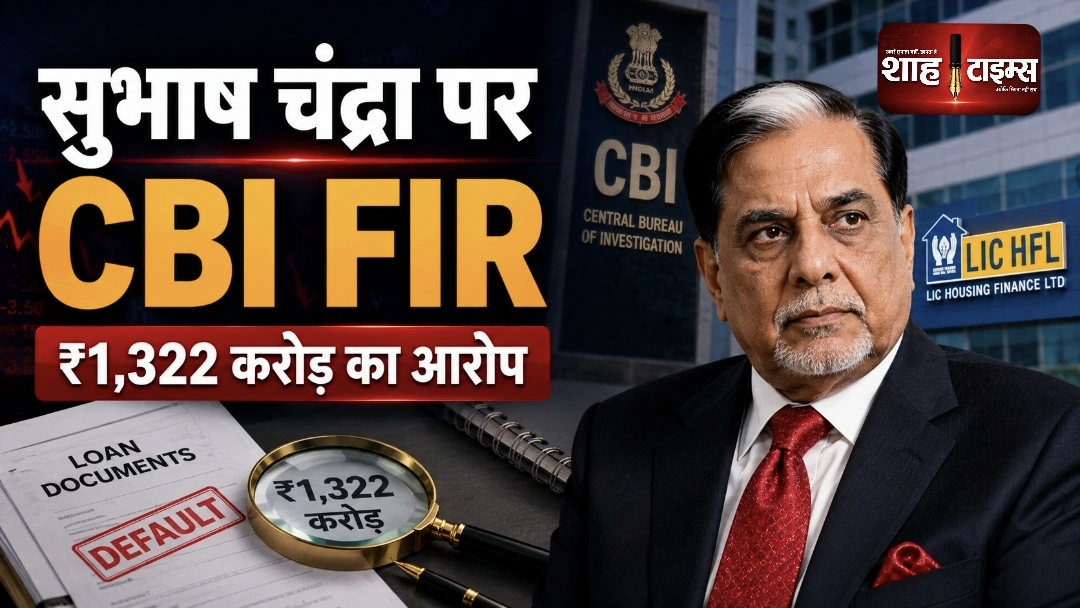
LIC Housing Finance का एडमिटेड क्लेम करीब ₹1,322.39 करोड़ था, जबकि उसके लिए प्रस्तावित भुगतान लगभग ₹38.09 लाख था। कंपनी ने इसे बेहद कम रिकवरी बताया और प्लान की व्यवहारिकता पर सवाल उठाए।
दूसरे विरोधी लेनदारों ने भी कहा कि ₹6.5 करोड़ की रकम इतनी कम है कि इसे व्यावहारिक रिपेमेंट प्लान नहीं माना जाना चाहिए।
कुछ लेनदारों ने चंद्र की संपत्ति, पुराने नेट-वर्थ आंकड़ों और कुछ वोटिंग अधिकारों को लेकर भी सवाल उठाए।
यहां Insolvency and Bankruptcy Code यानी IBC की सामूहिक निर्णय व्यवस्था अहम हो जाती है।
प्लान को 80.81 प्रतिशत वोटिंग शेयर रखने वाले लेनदारों का समर्थन मिला। विरोध करने वाले लेनदारों की हिस्सेदारी 20 प्रतिशत से कम थी।
मामला पहले NCLT की दो सदस्यीय बेंच में गया था, जहां दोनों सदस्यों की राय अलग रही। इसके बाद तीसरे सदस्य न्यायिक सदस्य Nilesh Sharma को फैसला देना पड़ा।
उन्होंने Section 114 के तहत रिपेमेंट प्लान को मंजूरी दी।
NCLT ने कहा कि वह लेनदारों की वैध commercial wisdom की जगह अपना व्यावसायिक फैसला नहीं रख सकता।
एक बार वैधानिक प्रक्रिया के तहत प्लान मंजूर होने के बाद वह संबंधित सभी लेनदारों पर बाध्यकारी होता है, चाहे उन्होंने उसके पक्ष में वोट दिया हो या विरोध में।
नहीं।
यह सबसे जरूरी अंतर है।
₹6.5 करोड़ का प्लान सुभाष चंद्र की पर्सनल गारंटर इनसॉल्वेंसी प्रक्रिया से संबंधित है। जिन कंपनियों ने मूल रूप से कर्ज लिया था, उनकी अलग देनदारियां खत्म नहीं होतीं।
लेनदारों के पास मूल बॉरोअर्स, उनकी संपत्तियों, सिक्योरिटी और अन्य कानूनी रिकवरी माध्यमों के खिलाफ कार्रवाई के रास्ते बने रह सकते हैं।
इसलिए इसे सीधे तौर पर यह कहना सही नहीं होगा कि बैंकों ने ₹22,006 करोड़ का कर्ज लेकर उसे ₹6.5 करोड़ में बदल दिया।
30 अगस्त को सुभाष चंद्र ने सार्वजनिक रूप से इस मामले पर सफाई दी।
उन्होंने कहा कि उन्होंने व्यक्तिगत तौर पर ₹22,000 करोड़ का कर्ज नहीं लिया। उनके मुताबिक यह आंकड़ा उन कंपनियों के कर्ज के लिए दी गई पर्सनल गारंटी से जुड़ा है।
चंद्र ने यह भी दावा किया कि वास्तविक गारंटी और बकाया की स्थिति मीडिया में बताए जा रहे ₹22,006 करोड़ के आंकड़े से अलग है। उनके मुताबिक करीब ₹4,800 करोड़ की गारंटी उस समय दी गई थी जब संबंधित कंपनियों ने पैसा लिया था और बाकी गारंटियां बाद में दी गई थीं।
यह उनका पक्ष है। NCLT की प्रक्रिया में एडमिटेड क्लेम का आंकड़ा अलग है। इसलिए दोनों आंकड़ों को एक ही चीज मानना उचित नहीं होगा।
मामले में एक और अहम सवाल सुभाष चंद्र की संपत्ति को लेकर उठा।
लेनदारों ने पुराने नेट-वर्थ प्रमाणपत्रों और मौजूदा संपत्ति मूल्यांकन के बीच बड़े अंतर पर सवाल उठाए। कुछ ने फॉरेंसिक जांच की मांग भी की।
NCLT के सामने यह सवाल था कि क्या पुराने नेट-वर्थ आंकड़े अपने आप में संपत्ति छिपाने या ट्रांसफर करने का पर्याप्त सबूत हैं।
तीसरे सदस्य ने माना कि केवल पुराने और मौजूदा आंकड़ों के बीच अंतर अपने आप में गलत तरीके से संपत्ति छिपाने का निर्णायक प्रमाण नहीं है।
यह मामला भारत की पर्सनल गारंटर इनसॉल्वेंसी व्यवस्था के लिए अहम है।
एक तरफ लेनदारों का सवाल है कि इतनी बड़ी रकम के मुकाबले इतनी कम रिकवरी को किस सीमा तक स्वीकार किया जाना चाहिए।
दूसरी तरफ IBC का मूल सिद्धांत यह है कि अगर मौजूदा संपत्ति से ज्यादा रिकवरी संभव नहीं है, तो ऐसा समाधान चुना जाए जिससे लेनदारों को
उपलब्ध विकल्पों में बेहतर परिणाम मिले।
इस मामले में NCLT ने माना कि चंद्र को bankruptcy में धकेलने से लेनदारों की स्थिति बेहतर होने की संभावना पर्याप्त नहीं थी। साथ ही, प्लान को
80.81 प्रतिशत वोटिंग समर्थन मिला था।
NCLT के आदेश को ऊपरी न्यायिक मंच पर चुनौती देने का रास्ता मौजूद है। विरोधी लेनदारों के संभावित कानूनी मुद्दों में वोटिंग अधिकार, संबंधित संस्थाओं की पात्रता और IBC के प्रावधानों का सही इस्तेमाल शामिल हो सकता है।
इसलिए मामला अभी पूरी तरह समाप्त मानना जल्दबाजी होगी।
इस पूरे मामले को केवल “₹22,000 करोड़ का कर्ज और ₹6.5 करोड़ की अदायगी” के रूप में देखना अधूरा होगा।
पहला तथ्य यह है कि ₹22,006 करोड़ सुभाष चंद्र का व्यक्तिगत borrowing figure नहीं है।
दूसरा, ₹6.5 करोड़ उनकी पर्सनल इनसॉल्वेंसी प्रक्रिया में मंजूर रिपेमेंट प्लान की कुल रकम है, जिसमें ₹6.25 करोड़ लेनदारों के लिए और ₹25 लाख प्रक्रिया लागत के लिए हैं।
तीसरा, मूल कॉरपोरेट बॉरोअर्स की देनदारियां अलग बनी रहती हैं।
और चौथा, NCLT का फैसला इस सवाल पर आधारित था कि उपलब्ध विकल्पों में कौन-सा रास्ता लेनदारों के लिए बेहतर रिकवरी दे सकता है।
Shah Times Reporter
शाह टाइम्स के वरिष्ठ संवाददाता। स्थानीय, राजनीतिक, अपराध, शिक्षा एवं सामाजिक विषयों पर नियमित रिपोर्टिंग।