रेपो रेट 5.50% पर, क्या आपकी EMI भी बढ़ेगी? समझिए पूरा लोन गणित
RBI की 25 बेसिस पॉइंट बढ़ोतरी, ₹50 लाख के होम लोन पर कितना बढ़ेगा मासिक बोझ?
होम लोन वालों के लिए नया हिसाब, ₹20 लाख से ₹50 लाख तक EMI पर क्या असर?
RBI के 25 बेसिस पॉइंट रेपो रेट हाइक का असर सभी लोन पर एक जैसा या तत्काल नहीं होगा। रेपो-लिंक्ड फ्लोटिंग लोन में रीसेट के बाद ब्याज और EMI बढ़ सकती है।
📍 नई दिल्ली 🗓️ 07 अक्टूबर 2026 ✍️ Himani Panwar
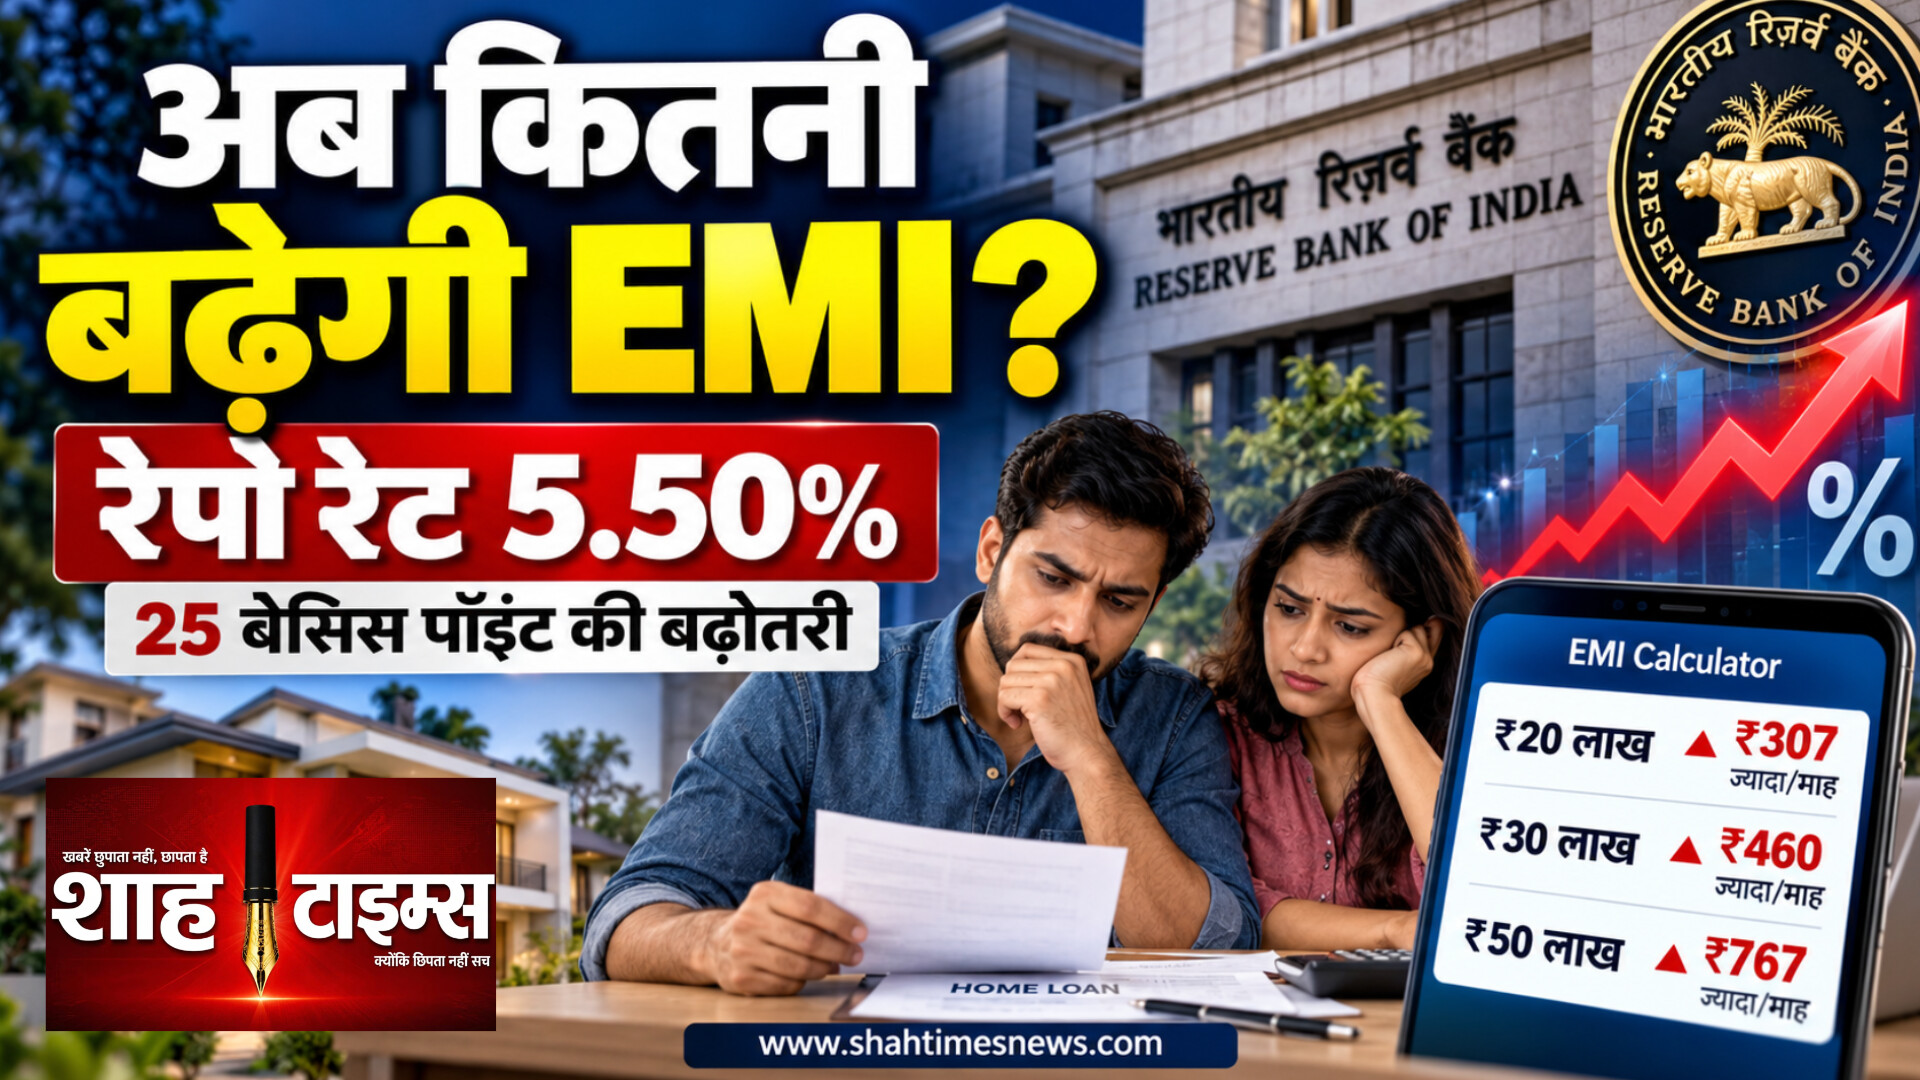
नई दिल्ली। भारतीय रिजर्व बैंक की मौद्रिक नीति समिति ने पॉलिसी रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की है। इसके बाद रेपो रेट 5.25% से बढ़कर 5.50% हो गया। यह करीब चार साल में पहली बढ़ोतरी है।
इस फैसले का सीधा सवाल आम कर्जदार के लिए यह है कि होम लोन की EMI पर कितना असर पड़ेगा। इसका एक तय जवाब हर ग्राहक के लिए नहीं है। असर इस बात पर निर्भर करेगा कि आपका लोन फ्लोटिंग है या फिक्स्ड, किस बेंचमार्क से जुड़ा है, मौजूदा ब्याज दर कितनी है और अगली रीसेट डेट कब है।
रेपो-लिंक्ड फ्लोटिंग होम लोन पर बैंक अगर पूरी 25 बेसिस पॉइंट बढ़ोतरी ट्रांसमिट करता है, तो ब्याज दर बढ़ सकती है। फिक्स्ड-रेट लोन लेने वाले ग्राहक पर तत्काल असर नहीं पड़ता।
Moneycontrol
EMI का गणित
20 साल की अवधि और मौजूदा 7.50% ब्याज दर की मिसाल लें। अगर दर 25 बेसिस पॉइंट बढ़कर 7.75% हो जाती है, तो:
• ₹20 लाख के लोन की EMI करीब ₹16,112 से बढ़कर ₹16,419 होगी। मासिक अंतर करीब ₹307।
• ₹30 लाख के लोन की EMI करीब ₹24,168 से बढ़कर ₹24,628 होगी। मासिक अंतर करीब ₹460।
• ₹50 लाख के लोन की EMI करीब ₹40,280 से बढ़कर ₹41,047 होगी। मासिक अंतर करीब ₹767।
ये आंकड़े उदाहरण हैं, सभी कर्जदारों की नई EMI नहीं। अलग ब्याज दर, अवधि और बैंकिंग व्यवस्था में रकम बदल जाएगी।
एक अन्य 8.50% से 8.75% और 20 साल की अवधि वाले मॉडल में ₹50 लाख की EMI लगभग ₹794 बढ़ने का अनुमान है। इससे साफ है कि EMI का असर शुरुआती ब्याज दर के साथ बदलता है।
कर्जदारों को अपने लोन एग्रीमेंट में बेंचमार्क, स्प्रेड और रीसेट फ्रीक्वेंसी देखनी चाहिए। बैंक EMI बढ़ाने के बजाय अवधि बढ़ाने का विकल्प भी अपना सकता है। अवधि बढ़ने पर तत्काल मासिक दबाव कम दिख सकता है, लेकिन कुल ब्याज भुगतान बढ़ सकता है।
रेपो रेट में 25 बेसिस पॉइंट का बदलाव संख्या में छोटा दिखता है, लेकिन मॉनेटरी पॉलिसी का असली असर बैंकिंग ट्रांसमिशन के जरिए सामने आता है।
कर्जदार के लिए सबसे अहम फर्क “रेपो रेट बढ़ा” और “मेरे लोन की दर बढ़ी” के बीच है। दोनों एक ही घटना नहीं हैं। RBI पॉलिसी रेट तय करता है। ग्राहक की वास्तविक ब्याज दर उसके लोन के बेंचमार्क, बैंक स्प्रेड और रीसेट व्यवस्था पर निर्भर करती है।
इसी वजह से “₹50 लाख के लोन पर EMI ₹767 बढ़ेगी” को सार्वभौमिक तथ्य की तरह पेश करना ठीक नहीं होगा। यह 20 साल, 7.50% मौजूदा दर और पूरी 25 बेसिस पॉइंट ट्रांसमिशन वाली गणना है। दूसरी शुरुआती दर पर आंकड़ा अलग होगा।
पॉलिसी का व्यापक संकेत भी अहम है। स्वतंत्र रिपोर्टिंग के अनुसार यह करीब चार साल में पहली रेपो रेट वृद्धि है और RBI ने महंगाई तथा आर्थिक परिस्थितियों के बीच सख्त मॉनेटरी पॉलिसी की दिशा अपनाई है।
अब कर्जदारों को अपनी अगली लोन रीसेट डेट और बैंक की वास्तविक दर में बदलाव पर नजर रखनी चाहिए।