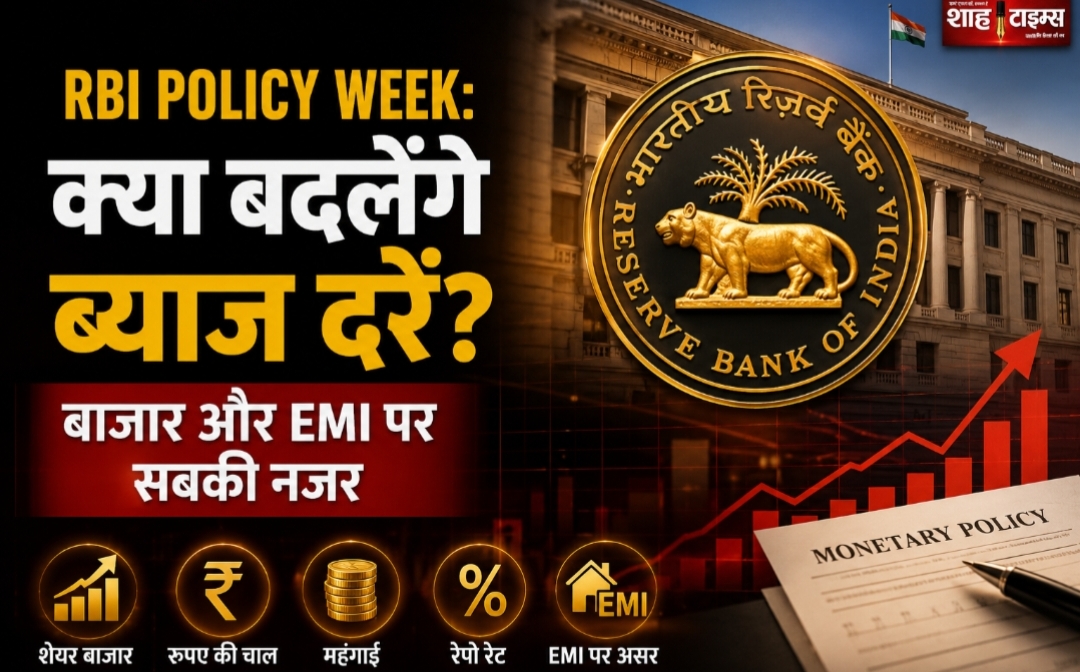
आरबीआई की अक्टूबर बैठक में रेपो रेट बढ़ाने पर सभी सदस्य सहमत थे। मतभेद आगे की नीतिगत सख्ती के रुख पर था। अगली बढ़ोतरी तय नहीं है, फैसला महंगाई और आर्थिक हालात पर निर्भर रहेगा।
📍 भारत
🗓️ 22 अक्टूबर 2026
✍️ Mohd Naved
दर बढ़ी, अगला फैसला अभी बाकी
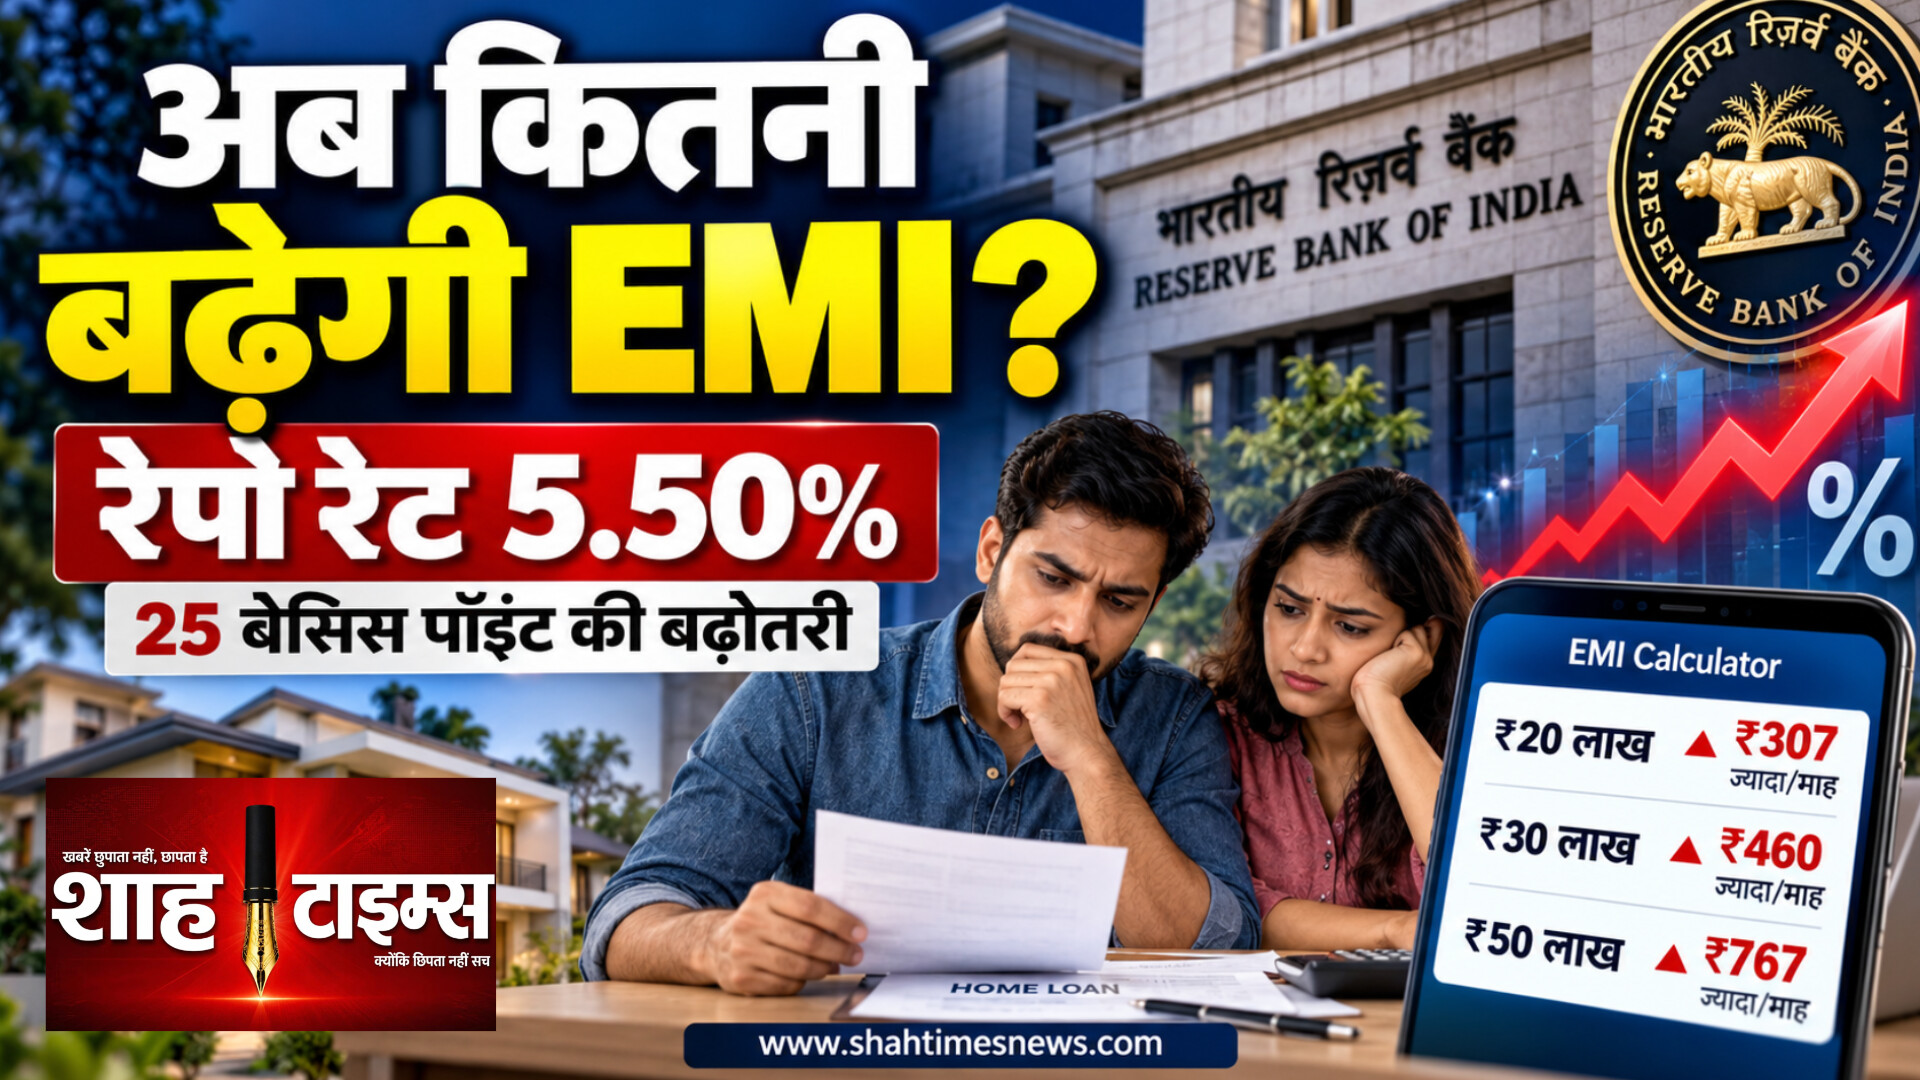
भारतीय रिजर्व बैंक की मौद्रिक नीति समिति की अक्टूबर बैठक के रिकॉर्ड ने ब्याज दरों को लेकर तस्वीर साफ की है। 7 अक्टूबर को रेपो रेट 25 बेसिस पॉइंट बढ़ाकर 5.50% करने का फैसला सर्वसम्मति से हुआ था। इसलिए यह कहना सही नहीं होगा कि इस बढ़ोतरी पर समिति एकमत नहीं थी।
मतभेद किस बात पर था?
आरबीआई के प्रस्ताव के मुताबिक, समिति ने नीतिगत रुख तटस्थ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ किया। इसका आशय परिस्थितियों के मुताबिक सख्ती अपनाना है। हालांकि, डॉ. नागेश कुमार और प्रोफेसर राम सिंह तटस्थ रुख बरकरार रखने के पक्ष में थे। यह अंतर मौजूदा दर बढ़ोतरी और आगे की नीति को अलग समझने के लिए अहम है।
मिनट्स से सामने आए प्रमुख तथ्य
• एमपीसी की बैठक 5 से 7 अक्टूबर 2026 के बीच हुई।
• बैठक के मिनट्स 21 अक्टूबर को जारी हुए।
• रेपो रेट बढ़ाने के प्रस्ताव पर सभी 6 सदस्य सहमत थे।
• समिति की अध्यक्षता आरबीआई गवर्नर संजय मल्होत्रा ने की।
महंगाई पर सख्ती का संकेत
आरबीआई के आधिकारिक गवर्नर वक्तव्य के अनुसार, निकट अवधि में दर कटौती की गुंजाइश नहीं रखी गई है। आगे दर बढ़ाने या उसे स्थिर रखने का फैसला आर्थिक परिस्थितियों और आउटलुक के आधार पर होगा।
वक्तव्य में अगली 3 तिमाहियों में उपभोक्ता महंगाई औसतन लगभग 5.8% रहने का अनुमान बताया गया। यह पूर्वानुमान है, दर्ज हो चुकी वास्तविक महंगाई दर नहीं।
आपकी ईएमआई का क्या होगा?
यहां कर्ज की शर्तें अहम हैं। फ्लोटिंग रेट लोन का ब्याज संबंधित बेंचमार्क और रीसेट की तारीख से जुड़ा रहता है। दर में बदलाव का असर किस्त, अवधि या दोनों पर पड़ने की स्थिति बनती है। आपके खाते में वास्तविक बदलाव बैंक के नोटिस और लोन एग्रीमेंट से स्पष्ट होगा।
हर ग्राहक की ईएमआई तत्काल और समान रकम से बढ़ने का दावा उचित नहीं है। अपने बैंक से संशोधित ब्याज दर, बाकी अवधि और कुल देय ब्याज का ब्योरा मांगें।
पिछला फैसला और आगे की बैठक
अक्टूबर का निर्णय हो चुका है। अब निगाहें आगे आने वाले आर्थिक आंकड़ों पर रहेंगी। आरबीआई के घोषित कैलेंडर के अनुसार अगली एमपीसी बैठक 2 से 4 दिसंबर 2026 के लिए निर्धारित है। उस बैठक का फैसला पहले से घोषित नहीं है।
निष्कर्ष: संकेत को फैसला न समझें
मौजूदा बहस का केंद्र महंगाई पर नियंत्रण और आर्थिक गतिविधियों के बीच संतुलन है। कर्ज लेने वालों के लिए जरूरी अंतर यह है कि अक्टूबर की बढ़ोतरी लागू निर्णय है, जबकि अगली बढ़ोतरी अभी संभावना और परिस्थितियों से जुड़ा विषय है।
महंगाई और कर्ज की लागत का संतुलन
ब्याज दर बढ़ने से उधारी की लागत और खर्च करने के फैसलों पर असर पड़ता है। लेकिन आपूर्ति की कमी से पैदा महंगाई का समाधान केवल महंगा कर्ज नहीं है। यही वजह है कि दर के फैसले के साथ नीतिगत रुख की बहस भी अहम है।
संपादकीय आकलन में, पाठकों को “फिर झटका तय” जैसी भाषा के बजाय निर्णय, संकेत और अनुमान का फर्क बताना ज्यादा उपयोगी है। इससे परिवार अपने बजट और कारोबारी अपनी उधारी की योजना बेहतर ढंग से समझ पाते हैं।

Shah Times Reporter
शाह टाइम्स के वरिष्ठ संवाददाता। स्थानीय, राजनीतिक, अपराध, शिक्षा एवं सामाजिक विषयों पर नियमित रिपोर्टिंग।