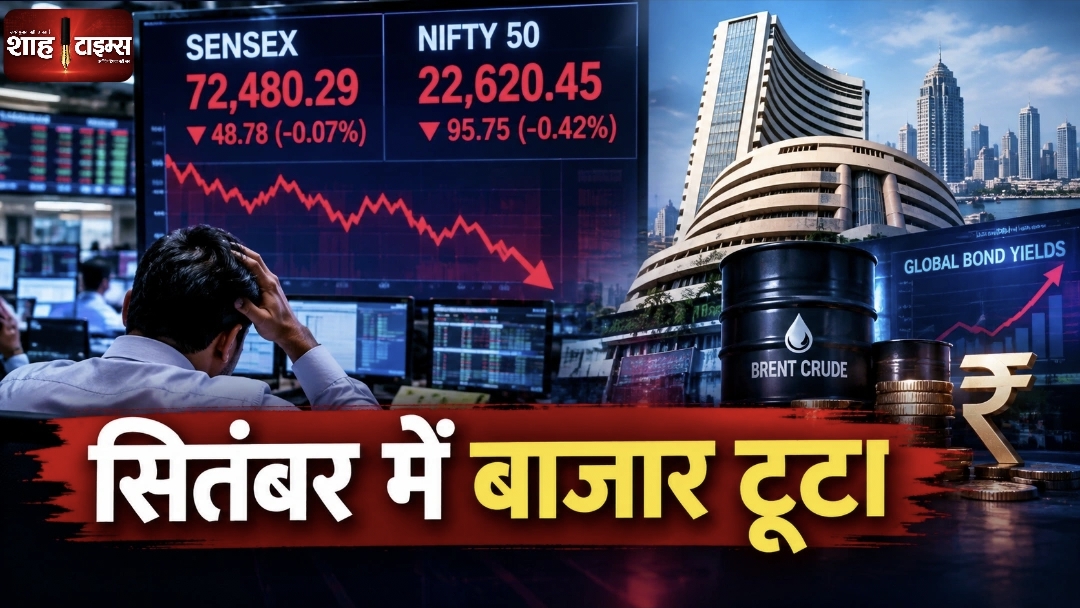
भारतीय शेयर बाजार ने सितंबर का अंत दबाव में किया। सेंसेक्स 72,480.29 और निफ्टी 22,620.45 पर बंद हुए। महीने में दोनों प्रमुख सूचकांक करीब 6 प्रतिशत टूटे। विदेशी निवेशकों की 2.7 अरब डॉलर की बिकवाली, महंगा कच्चा तेल और ऊंची वैश्विक बॉन्ड यील्ड बाजार की धारणा पर भारी रही आज।
LOCATION | DATE | BYLINE
📍 मुंबई | 📰 30 सितंबर 2026 | ✍️ Apurva Choudhary
सितंबर के आखिरी कारोबारी दिन भी दबाव
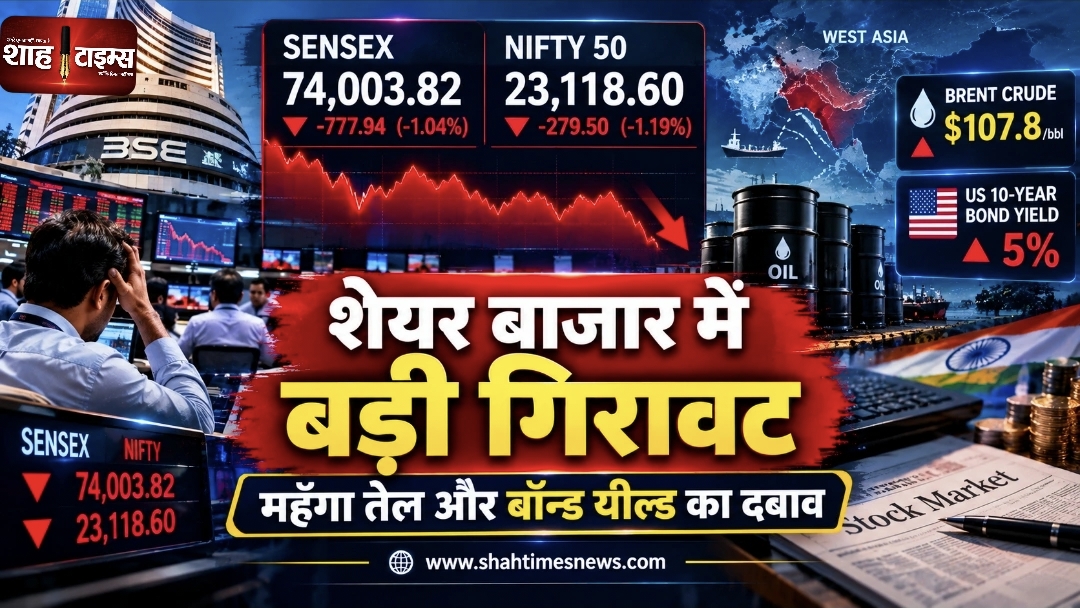
भारतीय शेयर बाजार ने सितंबर 2026 का आखिरी कारोबारी सत्र गिरावट के साथ समाप्त किया। बुधवार, 30 सितंबर को बीएसई सेंसेक्स 48.78 अंक यानी 0.07 प्रतिशत फिसलकर 72,480.29 पर बंद हुआ, जबकि एनएसई निफ्टी 50 में 95.75 अंक यानी 0.42 प्रतिशत की गिरावट रही और यह 22,620.45 पर बंद हुआ।
दिन के कारोबार में बाजार ने उतार-चढ़ाव देखा। शुरुआती कारोबार में कुछ मजबूती के बावजूद विदेशी फंड की लगातार बिकवाली, कच्चे तेल की ऊंची कीमत और कमजोर वैश्विक संकेतों ने निवेशकों की धारणा पर दबाव बनाए रखा। रॉयटर्स के मुताबिक, सितंबर में दोनों प्रमुख बेंचमार्क लगातार दूसरे महीने नीचे रहे।
महीने के प्रदर्शन की तस्वीर दैनिक गिरावट से कहीं ज्यादा महत्वपूर्ण है। रॉयटर्स के आंकड़ों के अनुसार, सितंबर में निफ्टी 50 करीब 6.1 प्रतिशत और सेंसेक्स करीब 5.8 प्रतिशत नीचे रहा। यह मार्च के बाद दोनों सूचकांकों के लिए सबसे कमजोर मासिक प्रदर्शन रहा।
भारतीय शेयर बाजार पर क्यों बढ़ा दबाव
सितंबर की कमजोरी के पीछे एक ही वजह नहीं रही। बाजार पर कच्चे तेल की कीमतों में मजबूती, ऊंची वैश्विक बॉन्ड यील्ड, विदेशी निवेशकों की निकासी और पश्चिम एशिया से जुड़ी जियोपॉलिटिकल अनिश्चितता का संयुक्त असर दिखाई दिया।
ब्रेंट क्रूड 30 सितंबर को करीब 103 डॉलर प्रति बैरल के आसपास कारोबार करता रहा। मनीकंट्रोल के अनुसार, नवंबर कॉन्ट्रैक्ट करीब 103.17 डॉलर प्रति बैरल तक पहुंचा था। ऊंचे तेल दाम भारत जैसी बड़ी आयातक अर्थव्यवस्था के लिए महत्वपूर्ण हैं, क्योंकि इससे इंपोर्ट बिल, चालू खाते और महंगाई से जुड़ी चिंताएं बढ़ सकती हैं।
हालांकि, यह ध्यान रखना जरूरी है कि क्रूड की कीमत और शेयर बाजार के बीच संबंध सीधा और एकमात्र कारण वाला नहीं होता। कंपनियों की कमाई, घरेलू मांग, मुद्रा विनिमय दर, ब्याज दरों और वैश्विक जोखिम धारणा जैसे कई दूसरे फैक्टर भी बाजार की दिशा को प्रभावित करते हैं।
FPI आउटफ्लो ने बढ़ाई चिंता
सितंबर में विदेशी पोर्टफोलियो निवेशकों यानी एफपीआई की गतिविधि बाजार के लिए एक प्रमुख दबाव बिंदु रही। उपलब्ध एनएसडीएल डेटा पर आधारित रिपोर्टों के मुताबिक, विदेशी निवेशकों ने सितंबर में भारतीय इक्विटी से करीब 25,662 करोड़ रुपये यानी लगभग 2.7 अरब डॉलर निकाले। यह छह महीनों में सबसे बड़ा मासिक आउटफ्लो बताया गया।
यह बदलाव इसलिए भी अहम है क्योंकि जुलाई और अगस्त में विदेशी निवेशकों ने भारतीय इक्विटी में खरीदारी की थी। सितंबर में इस ट्रेंड के पलटने के पीछे तेल की कीमतों में बढ़ोतरी, अमेरिकी बॉन्ड यील्ड और वैश्विक मौद्रिक नीति से जुड़ी चिंताओं को प्रमुख कारणों में गिना गया।
30 सितंबर के कारोबारी सत्र में भी विदेशी बिकवाली का दबाव दिखाई दिया। मनीकंट्रोल के अनुसार, मंगलवार को एफआईआई ने करीब 9,980 करोड़ रुपये की शुद्ध बिकवाली की थी, जो लगभग चार महीनों में एक दिन का सबसे बड़ा आउटफ्लो था।
वैश्विक ब्याज दरों का असर
भारतीय इक्विटी पर दबाव का एक दूसरा अहम पहलू वैश्विक बॉन्ड मार्केट रहा। ऊंची अमेरिकी बॉन्ड यील्ड निवेशकों के लिए डॉलर आधारित एसेट्स को अपेक्षाकृत आकर्षक बना सकती है और उभरते बाजारों से पूंजी प्रवाह पर असर डाल सकती है।
सितंबर में अमेरिकी ब्याज दरों को लेकर बाजार की चिंताओं और ऊंची यील्ड के साथ भारतीय इक्विटी में विदेशी बिकवाली बढ़ी। रॉयटर्स ने भी ऊंची वैश्विक ब्याज दरों और तेल की कीमतों को सितंबर की बाजार कमजोरी से जोड़ते हुए रिपोर्ट किया।
हालांकि, किसी एक महीने की एफपीआई बिकवाली को भारतीय अर्थव्यवस्था की बुनियादी स्थिति का पूर्ण संकेत मानना उचित नहीं होगा। घरेलू संस्थागत निवेश, कॉरपोरेट अर्निंग्स, आर्थिक वृद्धि और घरेलू बचत जैसे फैक्टर बाजार में दूसरी दिशा से समर्थन दे सकते हैं।
सेक्टरों में भी दिखी असमान चाल
30 सितंबर को सभी सेक्टरों में एक जैसा दबाव नहीं था। बाजार रिपोर्टों के अनुसार, मेटल और फार्मा शेयरों में कमजोरी रही, जबकि कुछ बैंकिंग, रियल्टी और मीडिया शेयरों में खरीदारी दिखाई दी। इससे पता चलता है कि व्यापक इंडेक्स की गिरावट के बावजूद निवेशकों की गतिविधि सेक्टर और स्टॉक स्तर पर अलग-अलग रही।
फार्मा और हेल्थकेयर से जुड़े शेयरों पर खास दबाव रहा। वहीं निजी बैंक, पीएसयू बैंक और रियल्टी इंडेक्स में कुछ मजबूती दर्ज की गई। इस तरह सितंबर का बाजार केवल व्यापक बिकवाली की कहानी नहीं था, बल्कि अलग-अलग सेक्टरों में रोटेशन और चयनात्मक खरीदारी भी दिखाई दी।
सितंबर में 16 प्रमुख सेक्टरों में गिरावट रही और आईटी सेक्टर में लगभग 11.2 प्रतिशत की गिरावट सबसे बड़ी थी। मिडकैप इंडेक्स में करीब 7.6 प्रतिशत की गिरावट रही, जबकि स्मॉलकैप में गिरावट अपेक्षाकृत कम रही।
फिर भी, इंडेक्स में गिरावट को सभी शेयरों के समान प्रदर्शन के रूप में नहीं पढ़ा जाना चाहिए। अलग-अलग कंपनियों पर उनकी कमाई, वैल्यूएशन, सेक्टर एक्सपोजर और घरेलू तथा वैश्विक कारोबारी परिस्थितियों का अलग असर पड़ता है।
महंगा तेल भारत के लिए क्यों अहम है
भारत अपनी घरेलू ऊर्जा जरूरतों के एक बड़े हिस्से के लिए आयातित कच्चे तेल पर निर्भर है। इसलिए अंतरराष्ट्रीय तेल कीमतों में तेज और लगातार बढ़ोतरी से देश के इंपोर्ट बिल पर दबाव पड़ सकता है।
तेल महंगा रहने पर पेट्रोलियम उत्पादों की लागत, परिवहन और कुछ औद्योगिक इनपुट पर भी असर पड़ सकता है। व्यापक अर्थव्यवस्था में इसका प्रभाव महंगाई, चालू खाते और रुपये की विनिमय दर जैसे संकेतकों के जरिए दिखाई दे सकता है।
इसी वजह से सितंबर में 100 डॉलर से ऊपर के ब्रेंट क्रूड स्तरों को बाजार ने एक महत्वपूर्ण मैक्रो रिस्क के रूप में देखा। हालांकि, वास्तविक आर्थिक असर इस बात पर भी निर्भर करेगा कि तेल की कीमतें कितने समय तक ऊंची रहती हैं और कंपनियां तथा उपभोक्ता बढ़ी लागत को किस हद तक समायोजित करते हैं
क्या केवल विदेशी बिकवाली जिम्मेदार है?
सितंबर की गिरावट को केवल एफपीआई आउटफ्लो से जोड़ना पूरी तस्वीर नहीं होगी। विदेशी निवेशकों की बिकवाली ने निश्चित रूप से दबाव बढ़ाया, लेकिन वैश्विक यील्ड, क्रूड, जियोपॉलिटिकल घटनाक्रम और सेक्टर-विशिष्ट चिंताओं ने भी बाजार धारणा को प्रभावित किया।
उदाहरण के लिए, रॉयटर्स ने अमेरिकी ब्याज दरों, पश्चिम एशिया के तनाव और घरेलू आईपीओ गतिविधि को भी बाजार पर असर डालने वाले फैक्टरों में शामिल किया। इसका मतलब है कि सितंबर का करेक्शन कई समानांतर जोखिमों के बीच हुआ।
दूसरी तरफ घरेलू संस्थागत निवेशकों की भूमिका भी महत्वपूर्ण है। विदेशी बिकवाली के मुकाबले घरेलू निवेश का व्यवहार बाजार में गिरावट को सीमित या बढ़ा सकता है। इसलिए केवल एफपीआई आंकड़े देखकर बाजार की पूरी दिशा तय करना उचित नहीं होगा।
निवेशकों के लिए आगे का अहम सवाल
अक्टूबर में बाजार की दिशा मुख्य रूप से कई बाहरी और घरेलू संकेतकों पर निर्भर करेगी। इनमें कच्चे तेल की कीमत, अमेरिकी बॉन्ड यील्ड, विदेशी पूंजी प्रवाह, रुपये की चाल, कॉरपोरेट अर्निंग्स और पश्चिम एशिया से जुड़े जियोपॉलिटिकल हालात शामिल हैं।
अगर तेल की कीमतों में नरमी आती है और वैश्विक यील्ड का दबाव कम होता है, तो भारतीय इक्विटी पर मैक्रो दबाव घट सकता है। इसके उलट, ऊंची तेल कीमतों और लगातार विदेशी बिकवाली की स्थिति बाजार में अस्थिरता बनाए रख सकती है।
यहां भविष्य की दिशा को निश्चित रूप से बताना संभव नहीं है। बाजार में किसी संभावित रिकवरी या आगे की गिरावट को लेकर किए गए अनुमान अलग-अलग परिस्थितियों पर निर्भर होंगे और उन्हें स्थापित तथ्य के रूप में पेश नहीं किया जा सकता।